Livres et recherche
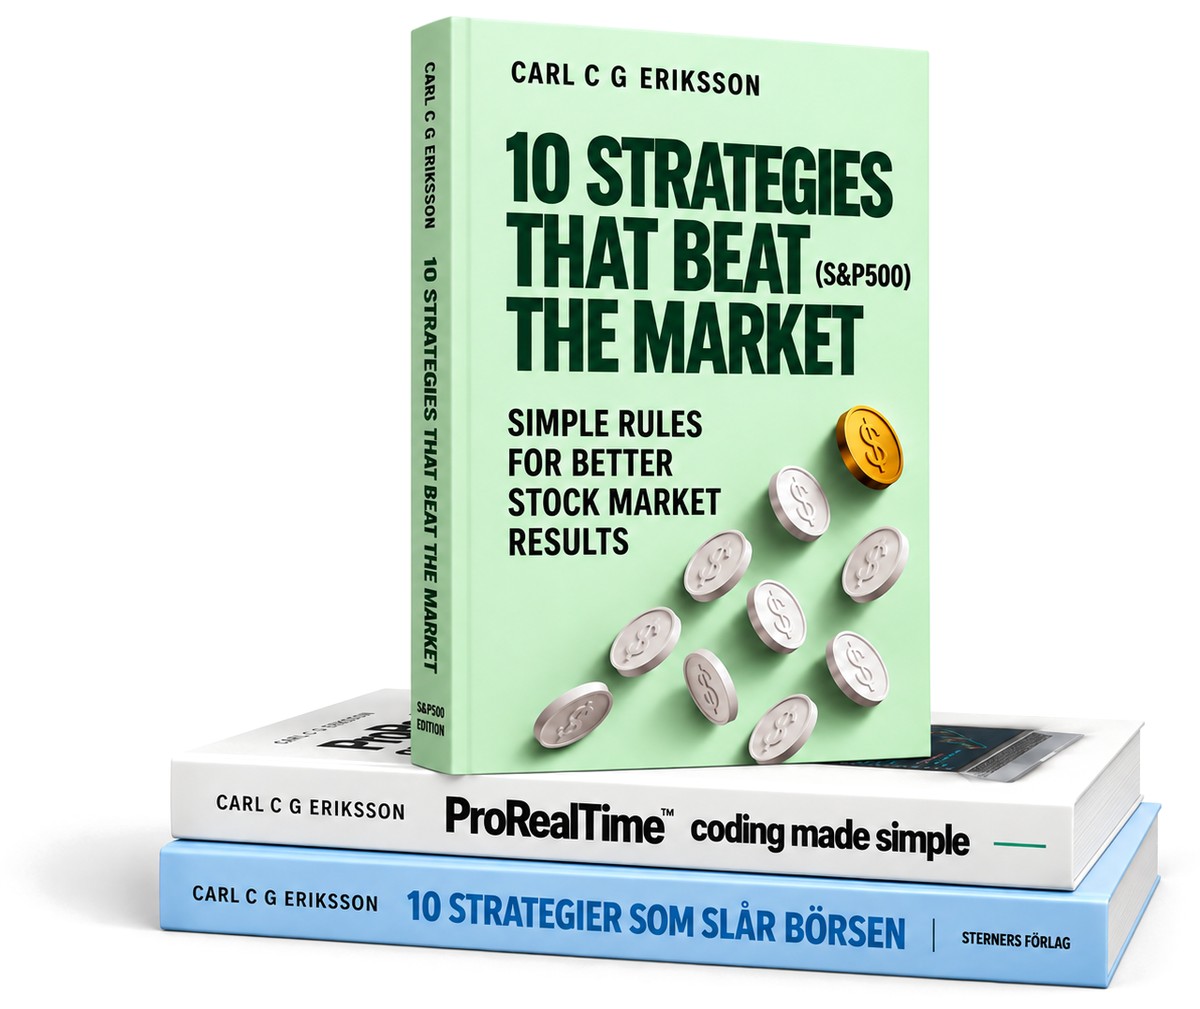
Trois livres,
une longue étude
Carl a écrit trois livres sur le trading systématique et passé neuf ans à transformer un siècle et demi de données de marché en une seule étude. Tout sur cette page est soit imprimé, soit téléchargeable gratuitement.
Le livre de code
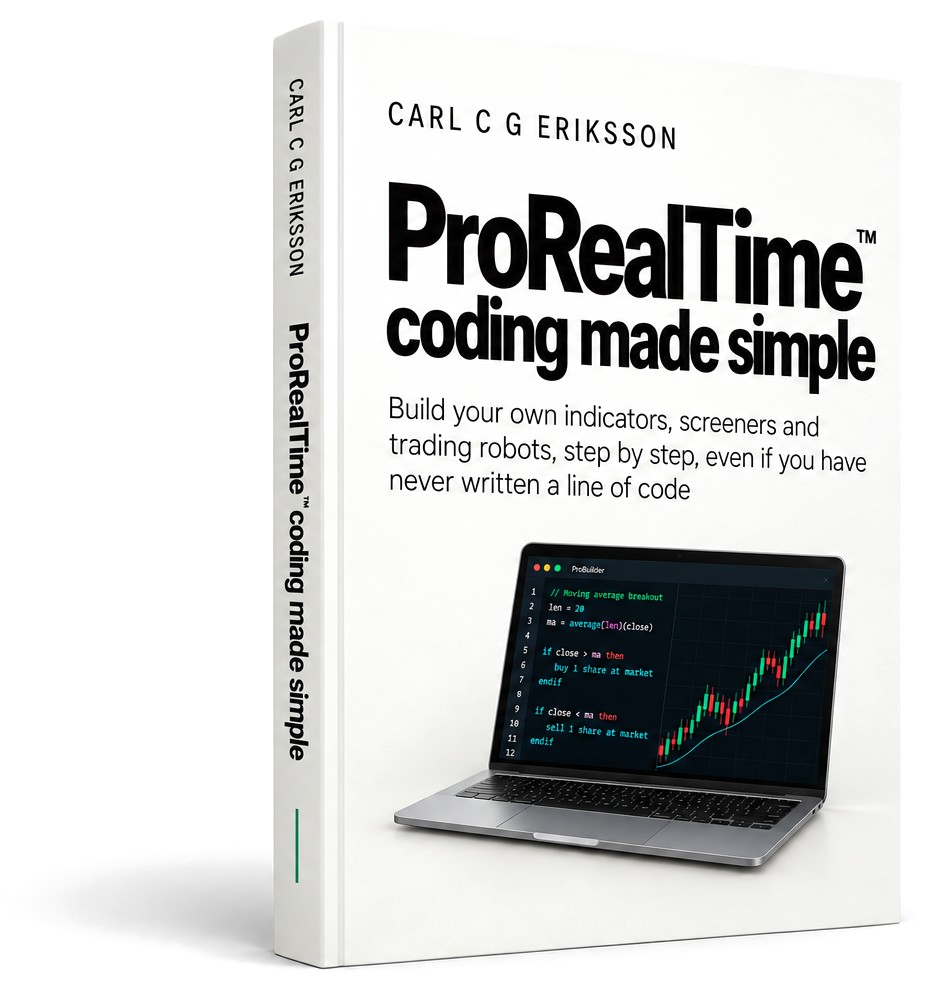
ProRealTime coding made simple
Créez vos propres indicateurs, screeners et robots, même sans avoir jamais écrit une ligne de code. 397 pages.
Voir le livre
Le livre de stratégies
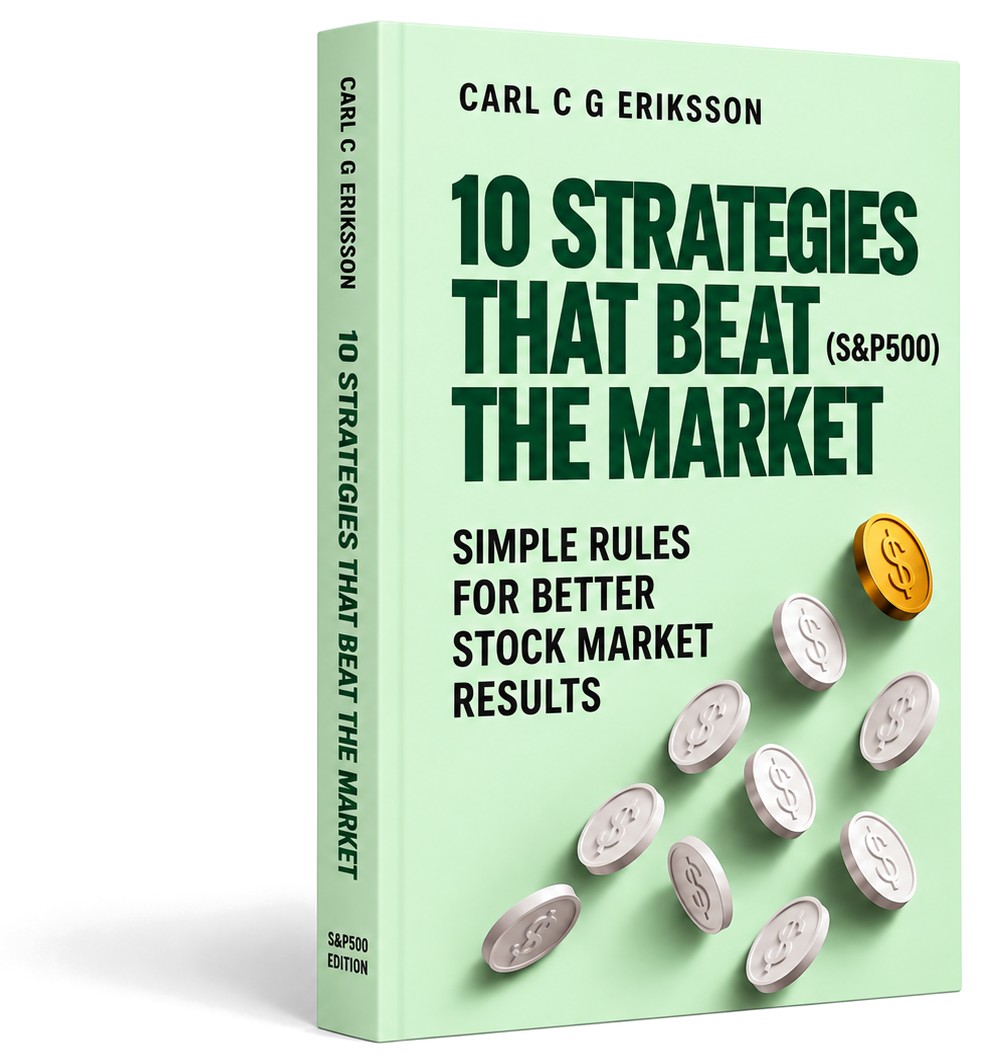
10 Strategies That Beat the Market
Dix stratégies à règles, chaque entrée et chaque sortie écrites, backtestées sur le S&P 500 de 1950 à 2026.
Voir le livre
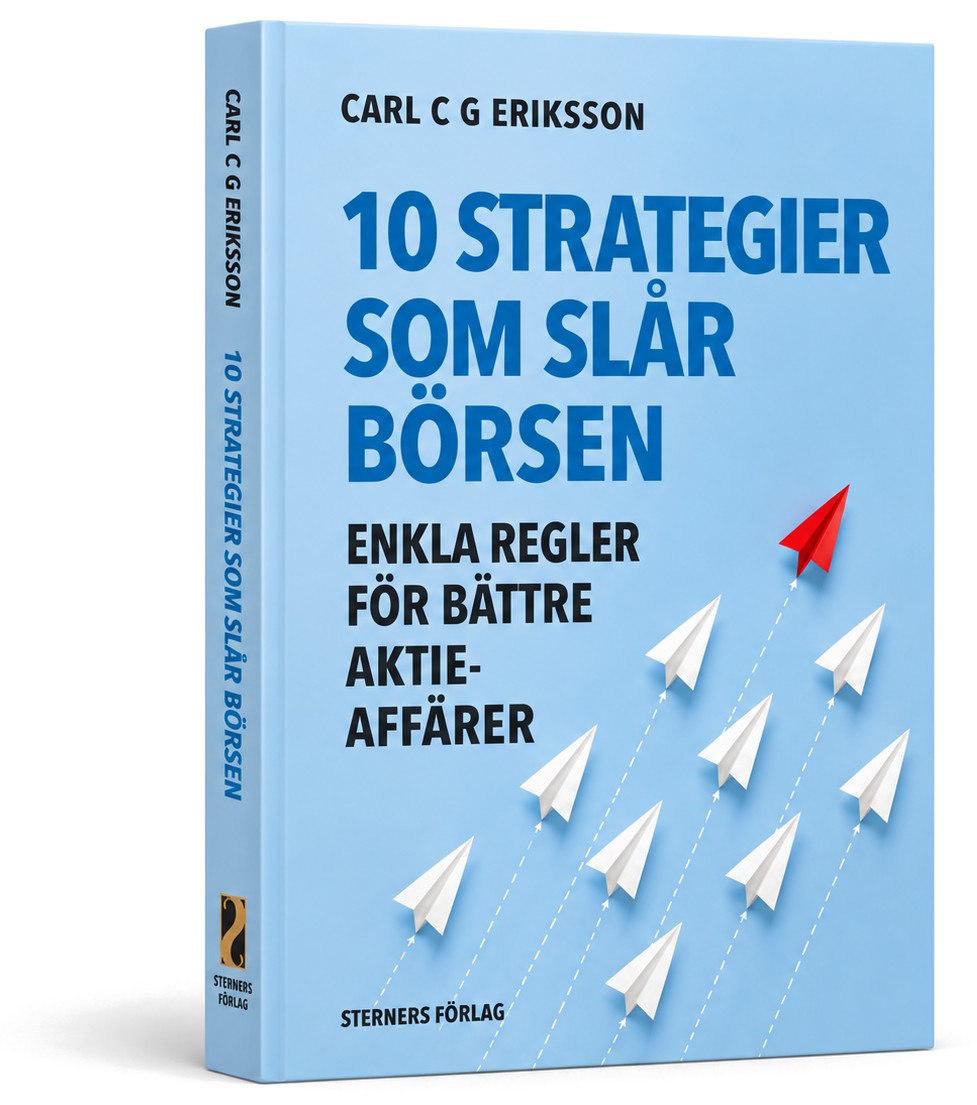
L’édition suédoise
10 strategier som slår börsen
Le même terrain sur le marché suédois, testé sur l’OMXS30. En suédois, chez Sterners Förlag.
Voir le livre
Les livres sont là où la méthode est écrite. Ce qui suit est d’où elle vient : 18 articles de recherche, 150 ans de données de marché et les cinq principes qui ont survécu.
Ce qui marche (et ce qui ne marche pas) en bourse.
Une synthèse de ce que 150 ans d'histoire des marchés nous apprennent vraiment. Tirée de 18 articles de recherche, condensée en cinq principes et 24 algos en production.
L'étude
Lisez ce que 150 ans de données de marché nous apprennent vraiment.
La dernière version de l'étude complète sur laquelle ProRealAlgos est bâti. Ensuite, quand vous êtes prêt, la liste d'attente.
Résultats de recherche et de backtest. Les performances passées ne préjugent pas des résultats futurs. Le trading comporte un risque de perte.
L'archive
Les 18 articles derrière l'étude.
Le mythe des meilleurs jours
Pourquoi l'argument 'rater les dix meilleurs jours' induit discrètement en erreur, et ce que montre vraiment la distribution complète des rendements.
RP-02Anatomie d'un marché baissier
Ce que les marchés baissiers sur 150 ans ont en commun, où ils diffèrent, et comment ils se terminent en général.
RP-03Régimes d'inflation et rendements des actifs
Comment actions, obligations et matières premières se comportent selon les régimes d'inflation que les marchés traversent en boucle.
RP-04Le filtre à moyenne mobile, réexaminé
Un simple filtre à moyenne mobile apporte-t-il encore quelque chose une fois les coûts de trading comptés ?
RP-05Décomposer la prime de risque actions
Séparer les rendements actions de long terme entre ce qui persiste et ce qui ne persiste pas.
RP-06Investissement progressif vs somme unique
Quand l'investissement progressif bat le tout-en-une-fois, et quand il vous coûte simplement du rendement.
RP-07Le suivi de tendance sur un siècle
Comment une simple règle de tendance tient sur 150 ans et tous les régimes intermédiaires.
RP-08Concentration des rendements : les actions battent-elles le cash ?
La plupart des actions sous-performent les bons du Trésor. Une poignée porte tout le marché.
RP-09Le carry comme stratégie multi-actifs
Où le carry trade paie, où il se retourne contre vous, et ce qu'il coûte vraiment à porter.
RP-10Le portefeuille 60/40 : un verdict
Le portefeuille équilibré classique mérite-t-il encore sa place après le test de résistance de 2022 ?
RP-11L'or est-il vraiment une couverture ?
Tester la réputation de l'or face à l'inflation, aux drawdowns et à la dévalorisation monétaire.
RP-12Le CAPE et les limites du timing par la valorisation
Ce que des signaux de valorisation comme le CAPE vous disent vraiment sur la décennie de rendements à venir.
RP-13Un audit du biais du survivant
Ce que devient le résultat publié des classiques quand on les relance avec les valeurs mortes et radiées.
RP-14Quand les interventions manuelles sous-performent
Ce qui arrive aux rendements chaque fois que l'opérateur intervient pour 'aider' le système.
RP-15Taille de position et rendement de long terme
Combien vous misez explique plus votre courbe de capital que ce sur quoi vous misez.
RP-16Drawdowns et point d'abandon
Les systèmes meurent rarement de faibles rendements, ils meurent de drawdowns que personne ne peut supporter.
RP-17Transfert de savoir et problème de l'onboarding
Pourquoi remettre un système qui marche à un nouveau trader est là où se niche vraiment le risque.
RP-18Coût d'implémentation : le coût caché
Ce que le slippage, la latence et l'hésitation retirent discrètement à une stratégie en réel.
Cinq principes, distillés.
La gestion du risque est la stratégie.
Le sizing et les limites de drawdown décident du résultat, pas les signaux.
La complexité est souvent une compensation.
Quatorze indicateurs cachent souvent qu'aucun ne fonctionne.
L'exécution automatique supprime l'ego.
Retirer entièrement la psychologie de l'opérateur de la boucle.
Un seul trader intégré à la fois.
Prise en main personnelle, parce que la capacité fixe le rythme.
Si nous ne le tradons pas, nous ne le vendons pas.
Chaque algo tourne sur le capital du fondateur, en réel.