Bøker og forskning
Tre bøker,
én lang studie
Carl har skrevet tre bøker om systematisk trading, og brukt ni år på å gjøre halvannet århundre med markedsdata til én studie. Alt på denne siden er enten på trykk eller gratis å laste ned.
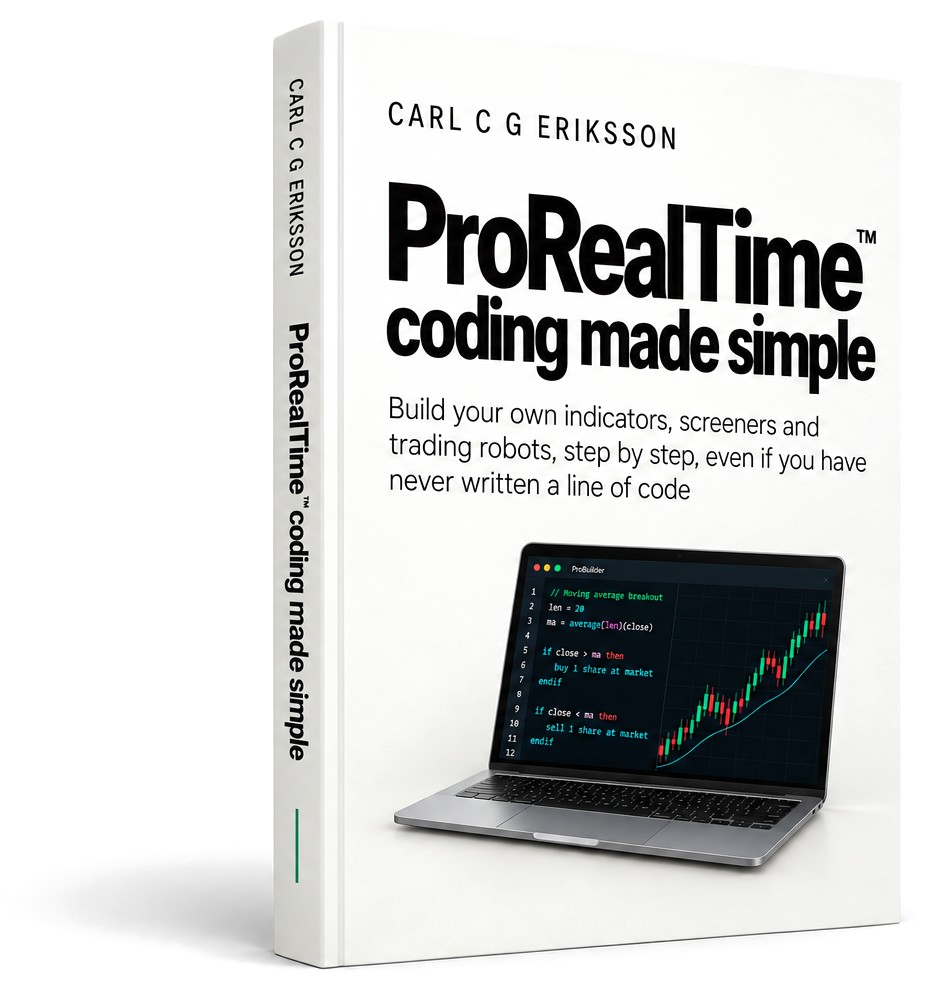
Kodeboken
ProRealTime coding made simple
Bygg dine egne indikatorer, screenere og roboter, selv om du aldri har skrevet en linje kode. 397 sider.
Se boken
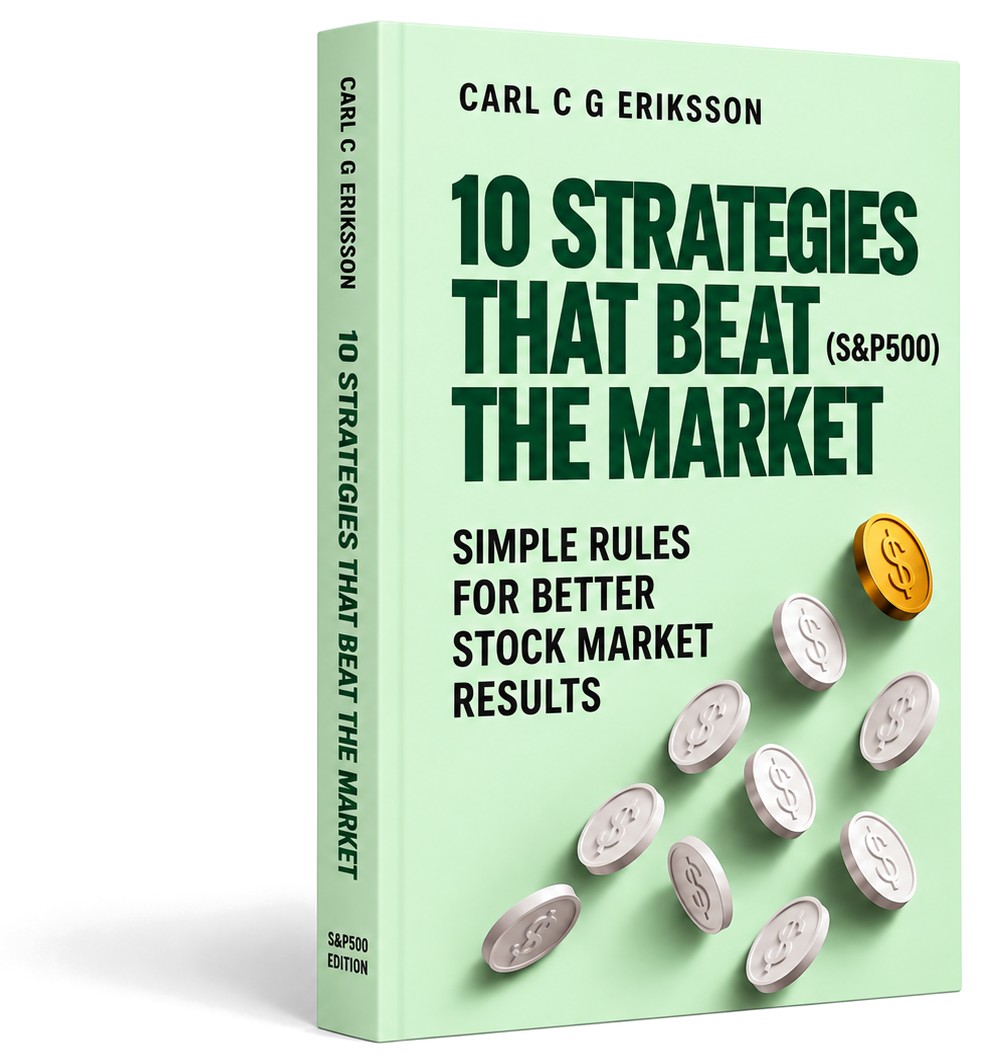
Strategiboken
10 Strategies That Beat the Market
Ti regelbaserte strategier, hver entry og exit skrevet ut, backtestet på S&P 500 fra 1950 til 2026.
Se boken
Den svenske utgaven
10 strategier som slår börsen
Det samme terrenget på det svenske markedet, testet på OMXS30. På svensk, Sterners Förlag.
Se boken
Bøkene er der metoden står nedskrevet. Det som følger er der den kom fra: 18 forskningsartikler, 150 år med markedsdata og de fem prinsippene som overlevde.
Hva som virker (og hva som ikke gjør det) i aksjemarkedet.
En syntese av hva 150 år med markedshistorie faktisk lærer oss. Hentet fra 18 forskningsrapporter, kokt ned til fem prinsipper og 24 algoer i produksjon.
Studien
Les hva 150 år med markedsdata faktisk lærer oss.
Den nyeste versjonen av hele studien ProRealAlgos er bygget på. Og når du er klar, ventelisten.
Forskning og backtestede resultater. Historisk avkastning er ingen indikasjon på fremtidige resultater. Trading innebærer risiko for tap.
Arkivet
De 18 rapportene bak studien.
Myten om de beste dagene
Hvorfor argumentet om å 'gå glipp av de ti beste dagene' villeder i det stille, og hva hele avkastningsfordelingen faktisk viser.
RP-02Anatomien til et bear-marked
Hva bear-markeder gjennom 150 år har til felles, hvor de skiller seg, og hvordan de pleier å ende.
RP-03Inflasjonsregimer og avkastning på aktiva
Hvordan aksjer, obligasjoner og råvarer oppfører seg gjennom inflasjonsregimene markedene stadig sykler gjennom.
RP-04Glidende snitt-filteret, undersøkt på nytt
Om et enkelt filter med glidende snitt fortsatt tilfører noe når handelskostnadene er regnet med.
RP-05Dekomponering av aksjerisikopremien
Å dele langsiktig aksjeavkastning opp i delene som varer og delene som ikke gjør det.
RP-06Dollar-Cost Averaging vs engangsbeløp
Når det å gå gradvis inn slår å sette alt inn på én gang, og når det bare stille koster deg avkastning.
RP-07Trendfølging gjennom et århundre
Hvordan en enkel trendregel holder gjennom 150 år og alle regimer imellom.
RP-08Konsentrert avkastning: slår aksjer kontanter?
De fleste aksjer gjør det dårligere enn statssertifikater. En håndfull bærer hele markedet.
RP-09Carry som strategi på tvers av aktivaklasser
Hvor carry-traden betaler seg, hvor den snur seg mot deg, og hva den egentlig koster å holde.
RP-1060/40-porteføljen: en dom
Om den klassiske balanserte porteføljen fortsatt gjør nytten etter stresstesten i 2022.
RP-11Er gull egentlig en hedge?
Vi tester gullets rykte mot inflasjon, drawdowns og pengeforringelse.
RP-12CAPE og grensene for timing på verdsettelse
Hvor mye verdsettelsessignaler som CAPE egentlig sier om det neste tiåret med avkastning.
RP-13En gjennomgang av survivorship bias
Hva som skjer med de publiserte resultatene når klassikerne kjøres på nytt med døde og strøkne selskaper.
RP-14Når manuelle overstyringer gjør det dårligere
Hva som skjer med avkastningen hver gang operatøren griper inn for å 'hjelpe' systemet.
RP-15Posisjonsstørrelse og avkastning på lang sikt
Hvor mye du satser forklarer mer av equity-kurven din enn hva du satser på.
RP-16Drawdowns og punktet der folk gir opp
Systemer dør sjelden av lav avkastning, de dør av drawdowns ingen klarer å sitte gjennom.
RP-17Kunnskapsoverføring og onboarding-problemet
Hvorfor det å gi et fungerende system til en ny trader er der mesteparten av risikoen faktisk ligger.
RP-18Implementation shortfall: den skjulte kostnaden
Hva slippage, latency og nøling stille tar fra en strategi i live drift.
Fem prinsipper, kokt ned.
Risikostyring er strategien.
Posisjonsstørrelse og drawdown-grenser avgjør resultatet, ikke signalene.
Kompleksitet er som regel kompensasjon.
Fjorten indikatorer skjuler ofte at ingen av dem virker.
Automatisk utførelse fjerner egoet.
Ta operatørens psykologi helt ut av ligningen.
Vi tar inn én trader om gangen.
Personlig overlevering, fordi kapasiteten setter tempoet.
Kjører vi den ikke, selger vi den ikke.
Hver algo kjører på grunnleggerens egen kapital, live.