Bücher und Forschung
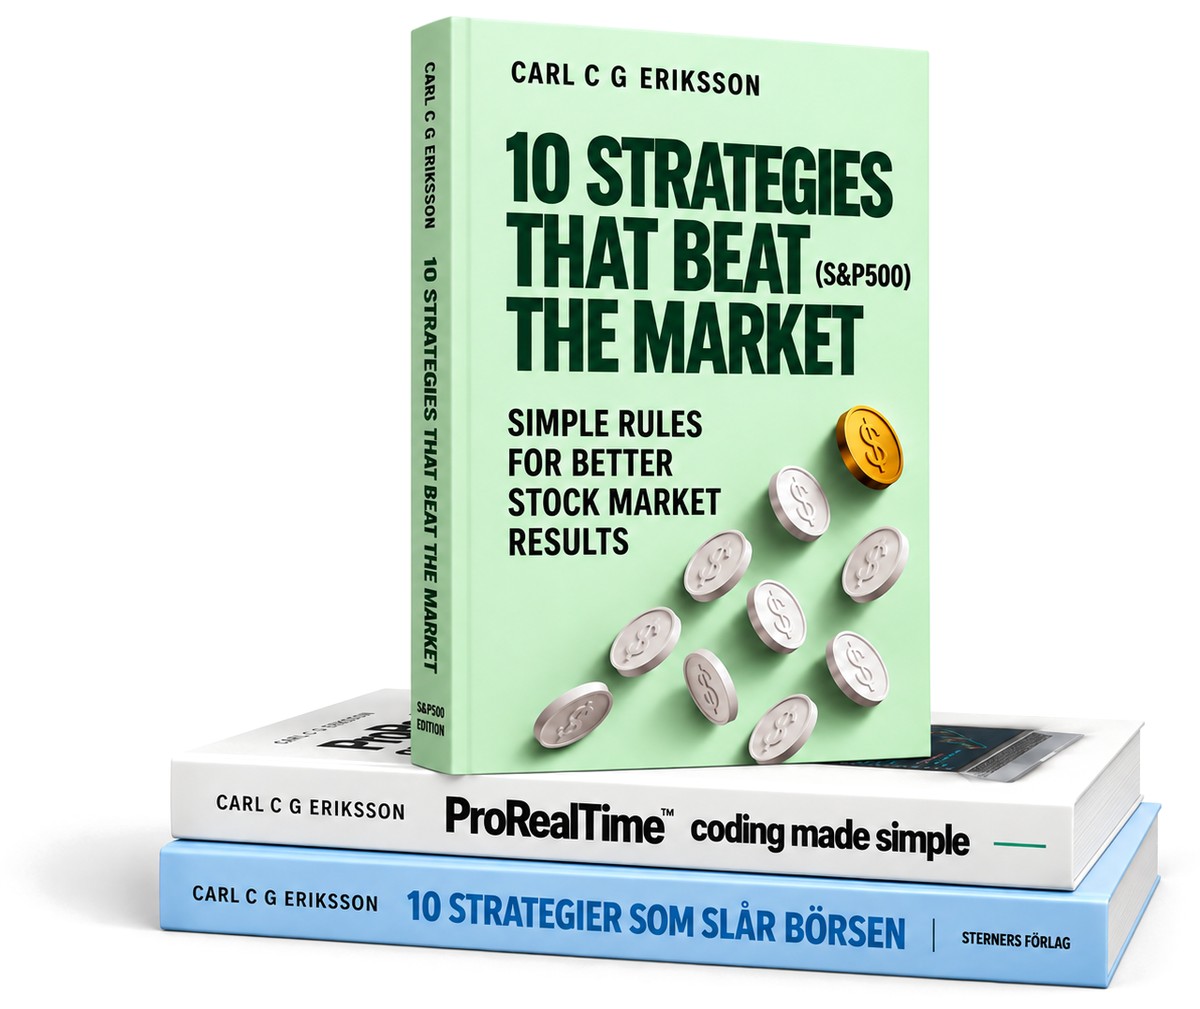
Drei Bücher,
eine lange Studie
Carl hat drei Bücher über systematisches Trading geschrieben und neun Jahre damit verbracht, anderthalb Jahrhunderte Marktdaten zu einer Studie zu verdichten. Alles auf dieser Seite ist entweder gedruckt oder kostenlos herunterzuladen.
Das Programmierbuch
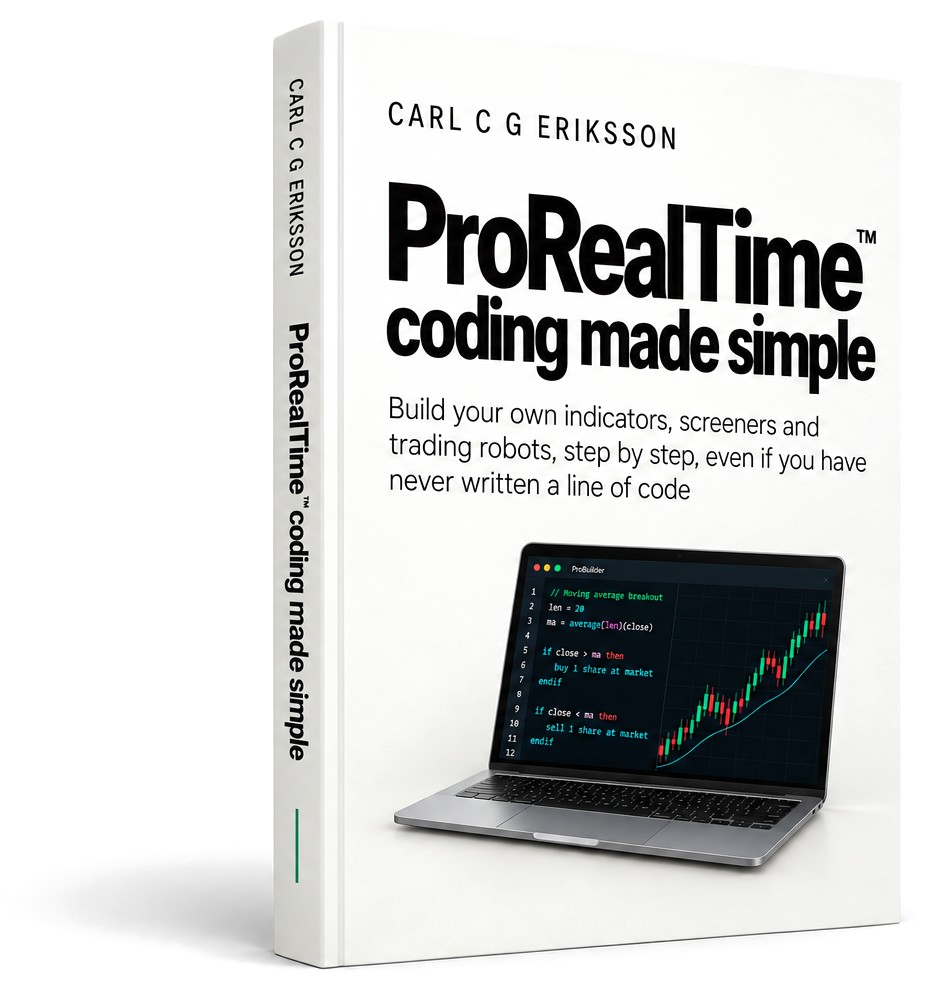
ProRealTime coding made simple
Bauen Sie Ihre eigenen Indikatoren, Screener und Roboter, auch ohne je eine Zeile Code geschrieben zu haben. 397 Seiten.
Zum Buch
Das Strategiebuch
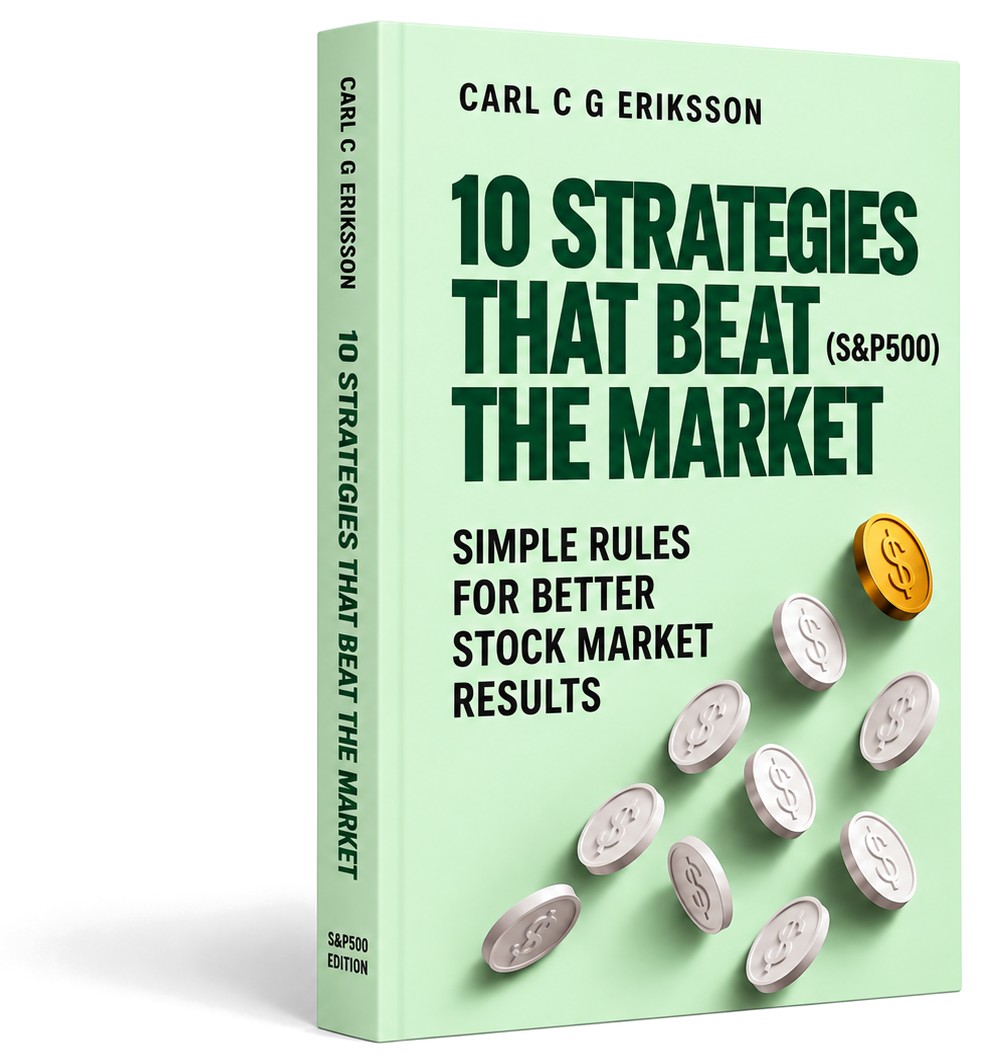
10 Strategies That Beat the Market
Zehn regelbasierte Strategien, jeder Ein- und Ausstieg ausgeschrieben, getestet am S&P 500 von 1950 bis 2026.
Zum Buch
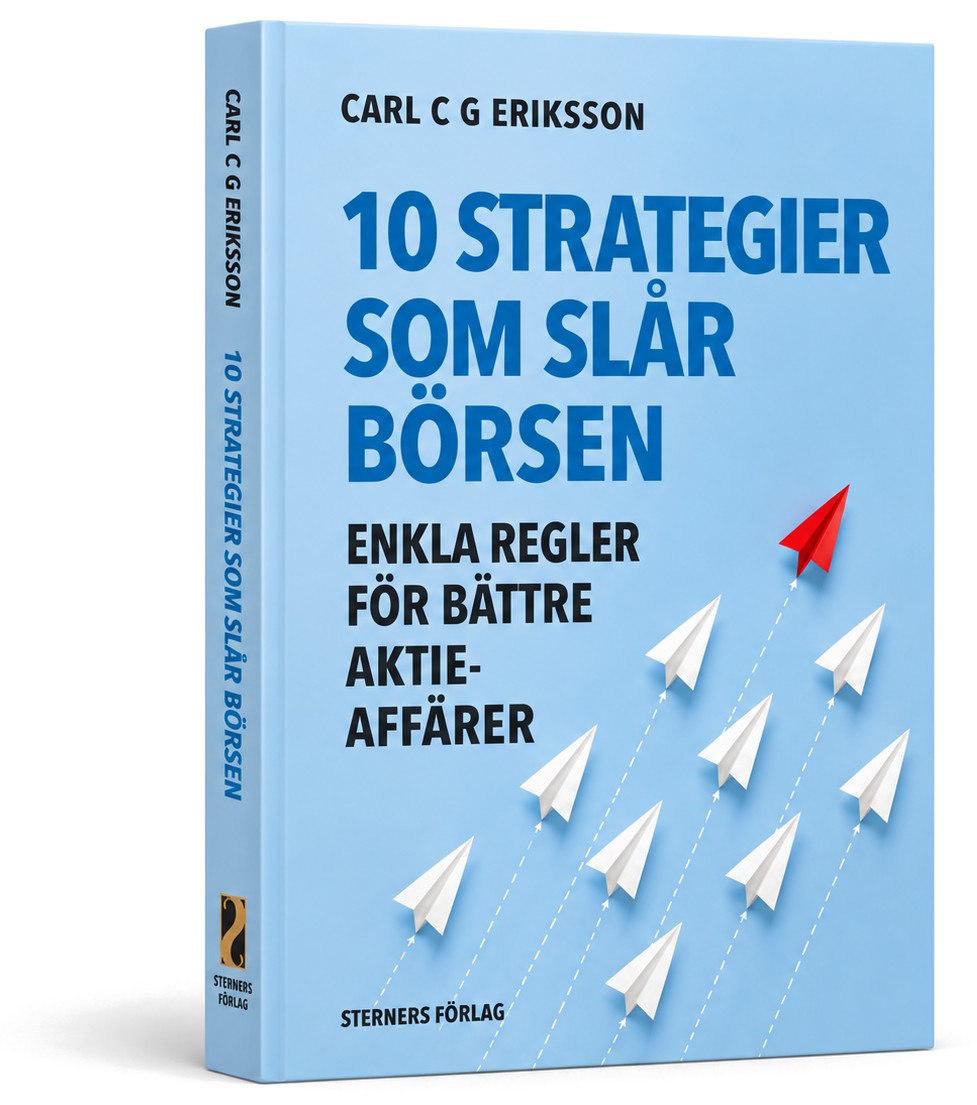
Die schwedische Ausgabe
10 strategier som slår börsen
Dasselbe Terrain auf dem schwedischen Markt, getestet am OMXS30. Auf Schwedisch, Sterners Förlag.
Zum Buch
In den Büchern steht die Methode. Was jetzt folgt, ist, woher sie kam: 18 Forschungspapiere, 150 Jahre Marktdaten und die fünf Prinzipien, die überlebt haben.
Was funktioniert (und was nicht) am Aktienmarkt.
Eine Synthese dessen, was uns 150 Jahre Marktgeschichte wirklich lehren. Aus 18 Research Papers, verdichtet zu fünf Prinzipien und 24 Algos im Einsatz.
Die Studie
Lies, was uns 150 Jahre Marktdaten wirklich lehren.
Die aktuelle Version der kompletten Studie, auf der ProRealAlgos aufbaut. Und dann, wenn du so weit bist, die Warteliste.
Research- und Backtest-Ergebnisse. Vergangene Wertentwicklung ist kein Hinweis auf künftige Ergebnisse. Trading birgt Verlustrisiken.
Das Archiv
Die 18 Papers hinter der Studie.
Der Mythos der besten Tage
Warum das Argument 'die zehn besten Tage verpassen' still und leise in die Irre führt und was die vollständige Renditeverteilung wirklich zeigt.
RP-02Die Anatomie eines Bärenmarkts
Was Bärenmärkte über 150 Jahre gemeinsam haben, worin sie sich unterscheiden und wie sie meist enden.
RP-03Inflationsregime und Anlagerenditen
Wie sich Aktien, Anleihen und Rohstoffe in den Inflationsregimen verhalten, die Märkte immer wieder durchlaufen.
RP-04Der Moving-Average-Filter, neu geprüft
Ob ein einfacher Moving-Average-Filter noch etwas bringt, wenn man die Handelskosten mitrechnet.
RP-05Die Aktienrisikoprämie zerlegt
Langfristige Aktienrenditen aufgeteilt in die Teile, die bleiben, und die, die verschwinden.
RP-06Dollar-Cost-Averaging vs. Einmalanlage
Wann schrittweises Einsteigen die Einmalanlage schlägt und wann es dich still und leise Rendite kostet.
RP-07Trendfolge über ein Jahrhundert
Wie sich eine einfache Trendregel über 150 Jahre und jedes Regime dazwischen schlägt.
RP-08Renditekonzentration: Schlagen Aktien Cash?
Die meisten Aktien liegen hinter Treasury Bills. Eine Handvoll trägt den ganzen Markt.
RP-09Carry als Cross-Asset-Strategie
Wo der Carry Trade zahlt, wo er sich gegen dich dreht und was es wirklich kostet, ihn zu halten.
RP-10Das 60/40-Portfolio: Ein Urteil
Ob sich das klassische ausgewogene Portfolio nach dem Stresstest 2022 noch lohnt.
RP-11Ist Gold wirklich ein Hedge?
Golds Ruf im Test: Hält's gegen Inflation, Drawdowns und Geldentwertung?
RP-12CAPE und die Grenzen des Bewertungs-Timings
Wie viel Bewertungssignale wie CAPE wirklich über die Renditen des nächsten Jahrzehnts sagen.
RP-13Ein Survivorship-Bias-Audit
Was passiert, wenn man die Klassiker mit toten und delisteten Werten neu rechnet.
RP-14Wenn manuelles Eingreifen schadet
Was mit den Renditen passiert, sobald der Bediener eingreift, um dem System zu 'helfen'.
RP-15Positionsgröße und langfristige Rendite
Wie viel du setzt, erklärt deine Equity-Kurve besser als worauf du setzt.
RP-16Drawdowns und der Punkt des Aufgebens
Systeme sterben selten an niedrigen Renditen, sie sterben an Drawdowns, die niemand aussitzen kann.
RP-17Wissenstransfer und das Onboarding-Problem
Warum das größte Risiko genau dort steckt, wo ein funktionierendes System an einen neuen Trader übergeben wird.
RP-18Implementation Shortfall: Die versteckten Kosten
Was Slippage, Latenz und Zögern einer Live-Strategie still und leise wegnehmen.
Fünf Prinzipien, destilliert.
Risikomanagement ist die Strategie.
Positionsgröße und Drawdown-Limits entscheiden über das Ergebnis, nicht die Signale.
Komplexität ist meist Kompensation.
Vierzehn Indikatoren verdecken oft, dass keiner davon funktioniert.
Automatische Ausführung entfernt das Ego.
Nimm die Psyche des Bedieners komplett aus der Gleichung.
Onboarding, ein Trader nach dem anderen.
Persönliche Übergabe, weil die Kapazität das Tempo vorgibt.
Was wir nicht selbst laufen lassen, verkaufen wir nicht.
Jeder Algo läuft live auf dem eigenen Kapital des Gründers.